

財務インサイト|業界別KPI解説シリーズ Vol. 8
結論から:
卸売業でまず確認したいのは、「滞留在庫比率」と「売掛金延滞率」、そしてその結果としての「CCC (キャッシュコンバージョンサイクル)」です。
粗利率の薄い卸売業では、在庫が動かない、代金が入らないという状態が続くと、すぐに資金が回らなくなります。滞留在庫と延滞は、決算に表れるよりずっと前から数字に兆候が出ます。CCCは、その積み重ねとして、資金が何日間事業に拘束されているかを示す指標です。
在庫と与信のどちらから傷みが出ているのかを先の2つで確認し、全体への影響をCCCで把握する。これが卸売業の基本的な見方です。
なぜ卸売業は、儲かっているはずなのに資金が回らなくなるのか
卸売業は、メーカーから商品を仕入れ、小売店や事業者に販売する仲介機能を担っています。
売上高は大きくなりやすい一方で、商材によっては利益率が低く、売上高の伸びがそのまま利益の伸びを意味するとは限りません。
さらに卸売業には、構造的に2つの負担があります。
- 在庫負担:多品種の商品を欠品なく保有し続ける必要があり、販売が滞れば資金が在庫として固定化する。
- 与信負担:多数の取引先に掛け売りを行うため、売掛金の回収遅延や貸倒れが発生すると、利益と資金繰りに大きな影響が出る。
このように、卸売業では在庫と与信の管理が資金繰りのカギになります。
卸売業のライフサイクルとKPIの構造
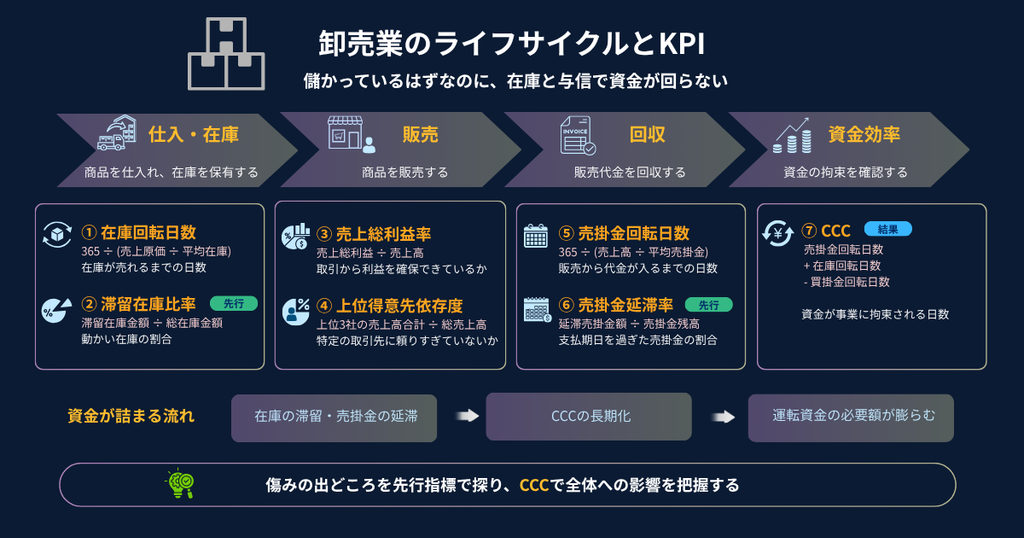
卸売業の収益と資金の流れは、「仕入・在庫 ➜ 販売 ➜ 回収 ➜ 資金効率」という順番で整理できます。在庫と与信のつまずきは、次のように資金を圧迫します。
在庫の滞留・売掛金の延滞 ➜ CCCの長期化 ➜ 運転資金の必要額が膨らむ
KPIを個別に見るのではなく、「利益・在庫・与信・支払条件がどうつながっているか」を理解することが、卸売業の経営管理のポイントです。
卸売業の重要KPI 7選
| フェーズ | KPI | 計算式 | 見るポイント ※ |
|---|---|---|---|
| 仕入・在庫 | 在庫回転日数 | 365 ÷ (売上原価 ÷ 平均在庫) | 自社推移、同業比較 |
| 仕入・在庫 | 滞留在庫比率 | 滞留在庫金額 ÷ 総在庫金額 | 滞留期間別の金額、比率の推移 |
| 販売 | 売上総利益率 | 売上総利益 ÷ 売上高 | 商品別、顧客別の推移 |
| 販売 | 上位得意先依存度 | 上位3社の売上高合計 ÷ 総売上高 | 集中度の推移 |
| 回収 | 売掛金回転日数 | 365 ÷ (売上高 ÷ 平均売掛金) | 自社平均との差、取引先別推移 |
| 回収 | 売掛金延滞率 | 延滞売掛金額 ÷ 売掛金残高 | 延滞額、長期延滞の推移 |
| 資金効率 | CCC | 売掛金回転日数 + 在庫回転日数 − 買掛金回転日数 | 自社平均との差 |
① 在庫回転日数|在庫として資金がどれだけ寝ているか
在庫回転日数 = 365 ÷ (売上原価 ÷ 平均在庫)在庫が販売されるまでにかかる日数を示します。日数が長いほど、在庫として資金が長期間固定されている状態です。
卸売業は品目数が多いため、全体平均だけでなく品目別・カテゴリー別に見ることで、どこに滞留が発生しているかを特定できます。
② 滞留在庫比率|動かない在庫がどれだけ積み上がっているか
滞留在庫比率 = 滞留在庫金額 ÷ 総在庫金額一定期間 (例:6か月) 以上動きのない在庫が総在庫に占める割合です。滞留在庫は評価損や廃棄のリスクを抱えるだけでなく、保管スペースと資金を圧迫します。
「何%なら危険」という一律の基準ではなく、滞留期間の長期化や滞留金額の増加を継続的に確認することが重要です。
③ 売上総利益率|一つひとつの取引から利益を確保できているか
売上総利益率 = 売上総利益 ÷ 売上高卸売業の粗利率は商材やビジネスモデルによって大きく異なります。前年・前月からの変化や、商品別・顧客別の粗利率を確認し、悪化した場合は販売価格の低下、仕入コストの上昇、商品構成の変化、特定顧客への値引きなどを切り口に原因を探ります。
実務では「顧客別の粗利額と回収条件」を組み合わせることで、「売上は大きいが利益と資金効率の両面で負担が大きい顧客」を特定できます。
④ 上位得意先依存度|特定の取引先に頼りすぎていないか
上位得意先依存度 = 上位3社の売上高合計 ÷ 総売上高特定の取引先への依存度が高いほど、その取引先の業績悪化や取引条件の変更が自社の経営に直結します。
依存度の推移、取引先の信用力、契約条件、売掛金残高の増加などを継続的に確認することが重要です。
⑤ 売掛金回転日数|販売してから何日で代金が入るか
売掛金回転日数 = 365 ÷ (売上高 ÷ 平均売掛金)掛け売りが多い卸売業では、回収サイトの長期化が資金繰りに直結します。全社平均だけでなく、取引先別の回収状況を確認することが重要です。
30日超・60日超・90日超などの延滞状況をエイジング分析することで、特定先の遅延を早期に発見できます。
⑥ 売掛金延滞率|支払期日を過ぎた売掛金がどれだけあるか
売掛金延滞率 = 延滞売掛金額 ÷ 売掛金残高支払期日を過ぎても回収できていない売掛金の割合です。卸売業では貸倒れが発生してから対応するのではなく、回収遅延を早期に発見することが重要です。
延滞率だけでなく、取引先別のエイジングや与信限度額の超過状況も併せて確認します。
⑦ CCC|資金は何日事業に拘束されているか
CCC = 売掛金回転日数 + 在庫回転日数 − 買掛金回転日数
買掛金回転日数 = 365 ÷ (売上原価 ÷ 平均買掛金)
CCC (Cash Conversion Cycle / キャッシュコンバージョンサイクル) は、商品を仕入れてから販売し、代金を回収するまでの間に資金がどれだけ拘束されているかを示す指標です。CCCが短いほど、少ない運転資金で事業を回せます。
卸売業は在庫と売掛金の両方を抱えるため、CCC管理は資金効率の観点で特に重要です。
警戒シグナル:KPIの変化から見る経営リスク
| KPI | 警戒シグナル | 経営上のリスク | 最初の対応 |
|---|---|---|---|
| 在庫回転日数 | 3か月連続で悪化 | 在庫に資金が固定される | 品目別・カテゴリー別に滞留を特定し、仕入数量を見直す |
| 滞留在庫比率 | 2か月連続で上昇、または滞留金額が急増 | 評価損、廃棄、資金の圧迫 | 滞留期間別に処理方針 (販売継続・値引き・返品・廃棄) を決める |
| 売上総利益率 | 2か月連続で低下 | 収益性が低下 | 顧客別・商品別に分解し、値引きの偏りを確認する |
| 上位得意先依存度 | 依存度が上昇、売掛金残高も増加 | 取引先の業績悪化が自社経営に直結 | 契約条件・与信の確認、依存度の低減 |
| 売掛金回転日数 | 自社平均 + 15日超 | 資金繰りの悪化 | 取引先のエイジング分析、回収条件の見直し |
| 売掛金延滞率 | 2か月連続で上昇、または特定先で60日超の延滞 | 貸倒れリスク | 与信限度額の再設定、督促・回収体制の強化 |
| CCC | 自社平均 + 30日超 | 運転資金の必要額が膨らむ | 在庫・売掛・買掛のどれが伸びたかを分解 |
KPIレビューの進め方
Step 1:結果を見る
売上高・売上総利益率・営業利益を確認し、前月比・前年同月比で今月の着地を把握します。
Step 2:原因を探る
在庫回転日数・滞留在庫比率・上位得意先依存度などを確認し、利益や資金繰りの変動要因を説明できる状態にします。
Step 3:資金繰りへの影響を見る
売掛金回転日数・売掛金延滞率・CCCを確認し、今後の資金繰りに影響する要因を把握します。
Step 4:アクションを決める
滞留在庫の値引き販売、仕入数量の見直し、回収条件の見直し、与信限度額の再設定など、「誰が、何を、いつまでに」を明確にします。
まとめ
売上高という結果指標だけでは、在庫の滞留、特定取引先への依存、売掛金回収の遅延といった構造的な問題を見逃します。
卸売業の経営状態を把握するには、KPIを組み合わせて確認することが重要です。収益性だけでなく、在庫への資金拘束、売掛金の回収状況、取引先への集中、運転資金の必要額まで把握できます。
本記事で紹介した7つのKPIを整理すると、以下のようになります。
| フェーズ | KPI | 主な確認ポイント | 経営への影響 |
|---|---|---|---|
| 仕入・在庫 | 在庫回転日数 | 品目別の滞留状況 | 資金の固定化 |
| 仕入・在庫 | 滞留在庫比率 | 長期不動在庫の割合 | 評価損・廃棄リスク |
| 販売 | 売上総利益率 | 価格競争、仕入れコストの影響 | 収益性の土台 |
| 販売 | 上位得意先依存度 | 取引先への集中度 | 事業継続リスク |
| 回収 | 売掛金回転日数 | 取引先別の回収状況 | 資金繰りへの影響 |
| 回収 | 売掛金延滞率 | 回収遅延の発生状況 | 貸倒れリスク |
| 資金効率 | CCC | 資金拘束期間の全体像 | 運転資金の必要額 |
卸売業におけるKPI管理の目的は、在庫と与信、それぞれのリスクがどこに、どれだけ現れているかを見つけ、資金繰りへの影響が大きくなる前に、必要な対応を検討することです。
よくあるご質問
1. 卸売業で最も重要なKPIは何ですか?
滞留在庫比率・売掛金延滞率と、その結果としてのCCCです。
滞留在庫比率・売掛金延滞率で在庫と与信のどちらから傷みが出ているかを確認し、CCCで資金全体への影響を把握します。
2. 粗利率が低くても問題ない卸売会社はありますか?
あります。粗利率が低くても、商品を短期間で販売し、売掛金を早く回収できれば、投下資金を繰り返し回転させることで利益を確保できます。粗利率だけではなく、「販売速度」「回収速度」「資金の回転数」が重要です。
3. 上位得意先依存度はどのくらいなら安全ですか?
一律の基準はありません。依存度が高くても、取引先の信用力が高く契約条件が安定していれば問題ない場合もあります。重要なのは水準そのものより、推移とリスクへの備えです。
4. 滞留在庫はどう処理すべきですか?
値引き販売、返品交渉、販売先の変更など、商品特性に応じた対応を検討します。滞留期間を可視化し、一定期間を超えた在庫については「販売継続」「値引き」「返品」「廃棄」などの方針を決めておくことが有効です。
5. KPIはどの頻度で確認すべきですか?
月次を基本としつつ、売掛金の回収状況や与信限度額の超過はより高い頻度で確認します。長期延滞や特定商品の急激な在庫増加などを月次決算を待たずに検知できる仕組みが重要です。
次回予告
【財務インサイト|業界別KPI解説シリーズ Vol. 9】