

財務インサイト|業界別KPI解説シリーズ Vol. 3
結論から:
建設業で最初に確認したいのは、「SPI (スケジュール効率指数)」と「未収入金回転日数」の2つです。
工事の遅れや原価の膨らみは、竣工間際になって初めて利益の悪化として表れやすく、異常の早期発見が難しい業界です。その予兆を早い段階で拾えるのがSPIです。
一方、工事が終わって請求を出しても、入金されるまでは資金繰りは改善しません。完成した工事の代金がどれだけ社外に滞留しているかを示すのが未収入金回転日数です。
SPIで現場の進捗を早期に把握し、未収入金回転日数で資金の詰まりを確認する。この2つを両端に置くことで、「利益は出ているのにお金がない」という状態がどこで生まれているのかが見えやすくなります。
なぜ建設業は「黒字なのに資金が回らない」に陥りやすいのか
建設業は、製造業のように同じ製品を繰り返し作るのではなく、1件ごとに条件が異なる工事を数か月〜数年かけて完成させる業界です。
建設業では、工事の最終的な採算が確定するのは工事完成時です。進捗に応じて収益を計上しても、見積原価の見直しが遅れると、原価の膨らみが決算書に表れるのは、工事の終盤または竣工時になりがちです。
また、材料費や外注費などの支払いが先行し、工事代金の回収は完成時や進捗に応じて行われます。
この構造自体は他業種にもありますが、建設業は金額が大きく、期間も長いため、回収の遅れが資金繰りに与える影響が特に大きいという特徴があります。
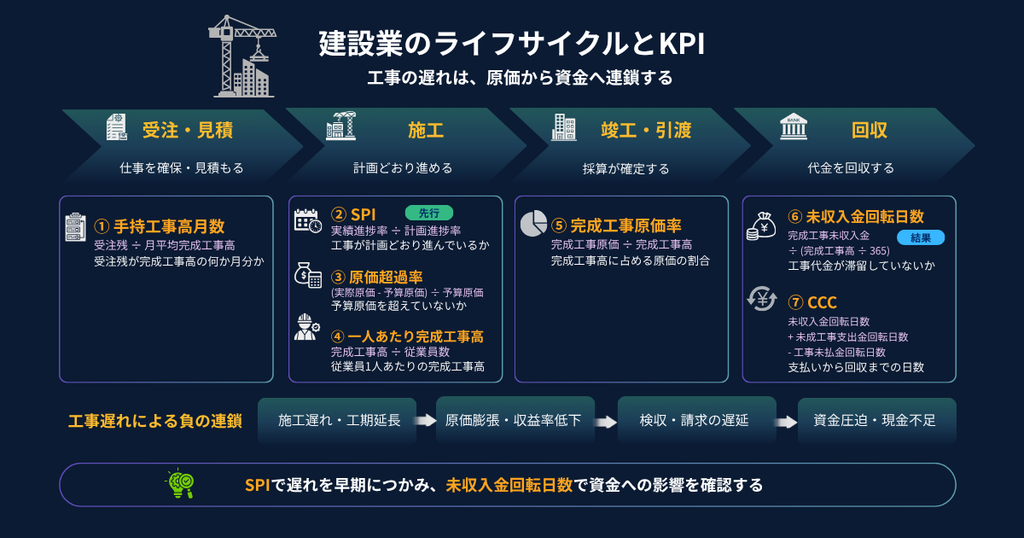
建設業のライフサイクルとKPIの構造
建設業のライフサイクルは、「受注・見積 ➜ 施工 ➜ 竣工・引渡 ➜ 回収」という流れで成り立っています。
前の段階でつまずくと、必ず次の段階に影響します。この連鎖を早めに断ち切ることが、経営管理の役割です。
施工遅れ ➜ 工期延長 ➜ 原価膨張 ➜ 収益率低下 ➜ 検収・請求遅延 ➜ 現金不足
建設業の重要KPI 7選
| フェーズ | KPI | 計算式 | 見るポイント ※ |
|---|---|---|---|
| 受注・見積 | 手持工事高月数 | 受注残 ÷ 月平均完成工事高 | 完成工事高の何か月分か |
| 施工 | SPI | 実績進捗率 ÷ 計画進捗率 | 100%が計画通り、下回ると遅れ |
| 施工 | 原価超過率 | (実際原価 − 予算原価) ÷ 予算原価 | 0%が予算どおり、超過幅 |
| 施工 | 一人あたり完成工事高 | 完成工事高 ÷ 従業員数 | 前年比、同業比較 |
| 竣工・引渡 | 完成工事原価率 | 完成工事原価 ÷ 完成工事高 | 工事種別ごとの自社推移 |
| 回収 | 未収入金回転日数 | 完成工事未収入金 ÷ (完成工事高 ÷ 365) | 契約上の支払サイトとの差 |
| 回収 | CCC | 未収入金回転日数 + 未成工事支出金回転日数 − 工事未払金回転日数 | 自社平均との差 |
① 手持工事高月数|先の仕事は足りているか
手持工事高月数 = 受注残 ÷ 月平均完成工事高
受注残は、これからどれだけ仕事があるかを示す数字です。これを月数に換算した手持工事高月数が3か月連続で減少している場合は要注意です。
受注が減っているのに人員を増やすと、人件費だけが固定費として残ります。自社の工期と受注サイクルに照らして、必要な手持月数の水準を決めておくと安心です。
② SPI|工事は計画どおり進んでいるか
SPI = 実績進捗率 ÷ 計画進捗率SPI (Schedule Performance Index / スケジュール効率指数) は、工事の進捗の遅れを早く示す指標です。
ここが崩れると、原価の膨らみ・突貫工事・外注費増加・請求遅延など、後続のすべての数字に影響します。
つまり、SPIは「工事の健康状態を最初に知らせる指標」です。
③ 原価超過率|予算はオーバーしていないか
原価超過率 = (実際原価 − 予算原価) ÷ 予算原価原価超過率は、工事の採算が崩れ始めたことを、原価面から早期に示す指標です。
設計変更で吸収できる超過なのか、管理不足による超過なのかで意味が大きく変わります。
この数字が悪化すると、完成工事原価率・利益率に必ず影響します。
④ 一人あたり完成工事高|人を効率よく使えているか
一人あたり完成工事高 = 完成工事高 ÷ 従業員数従業員一人あたりの完成工事高を示す指標です。
単純な増員では収益性が改善しないこともあるため、継続的な確認が必要です。
⑤ 完成工事原価率|工事の採算は確定したか
完成工事原価率 = 完成工事原価 ÷ 完成工事高施工段階での遅れや原価超過は、最終的にこの数字として表れます。
竣工後は原価が確定するため改善できません。そのため、施工フェーズで異常を早期に把握することが重要です。
⑥ 未収入金回転日数|完成した工事の代金は戻っているか
未収入金回転日数 = 完成工事未収入金 ÷ (完成工事高 ÷ 365)完成した工事の代金がどれだけ回収できていないかを示す指標です。
日数が長いほど、資金が社外に滞留している状態です。
⑦ CCC|運転資金は効率よく回っているか
CCC = 未収入金回転日数 + 未成工事支出金回転日数 − 工事未払金回転日数

工事未払金回転日数 = 工事未払金 ÷ (完成工事原価 ÷ 365)
未成工事支出金回転日数 = 未成工事支出金 ÷ (完成工事原価 ÷ 365)
CCC (Cash Conversion Cycle / キャッシュコンバージョンサイクル) は、材料費・外注費を支払ってから工事代金が戻るまでの日数です。短いほど、少ない手元資金で経営できます。
警戒シグナル:KPIの変化から見る経営リスク
| KPI | 警戒シグナル | 経営上のリスク | 最初の対応 |
| 手持工事高月数 | 3か月連続で減少 | 先の仕事不足・固定費負担増 | 営業強化・案件の優先順位見直し |
| SPI | 95%未満 | 工期遅れ ➜ 原価増 | 遅延原因の切り分け・工程見直し |
| 原価超過率 | 5%超 (10%は深刻) | 採算が崩れ始める | 原価管理表の確認、契約変更の要否 |
| 一人あたり完成工事高 | 2四半期連続で低下 | 収益性の悪化 | 完成工事高と人員数を切り分け |
| 完成工事原価率 | 自社平均を上回る | 収益率の低下 | 施工中のSPI、原価超過率を振り返る |
| 未収入金回転日数 | 自社平均+15日超 | 代金の滞留 | 検収・請求プロセスの見直し |
| CCC | 自社平均+30日超 | 運転資金不足 | 中間金請求の活用・未成工事支出金の圧縮 |
KPIレビューの進め方:工事別と全社の2層で見る
建設業のKPIレビューには、工事別 (個別工事の採算管理) と全社月次 (経営会議での業績確認) の2層で行うことをおすすめします。
1. 工事別 (週次〜月次)
工事台帳・原価管理表を使い、工事ごとにSPI・原価超過率を確認します。
異常が出た工事は、その時点で個別に対応します。
2. 全社月次 (経営会議)
Step 1:結果を見る
完成工事高・完成工事高総利益率・営業利益を前月比・前年同月比で確認。
Step 2:原因を探る
当月竣工した工事のSPI・原価超過率の推移を振り返り、完成工事原価率への影響を確認。
Step 3:将来を見通す
手持工事高月数・未収入金回転日数・CCCで翌月以降のリスクを読む。
Step 4:アクションを決める
「誰が、何を、いつまでに」を明確にする。
工事別の異常検知と、全社月次での経営判断。この2層をつなげることで、現場の数字が経営の意思決定まで届くようになります。
まとめ
建設業のKPIは、受注から回収までの一本の流れの中で連動しています。
- 施工の遅れが原価を押し上げ
- 原価の悪化が利益を圧迫し
- 請求の遅れが現金を圧迫する
だからKPIも単独ではなく、どの段階で問題が起き、その影響が次の段階へどう波及するかという流れで読むことが重要です。
本記事で紹介した7つのKPIは次のとおりです。
| フェーズ | KPI | 主な確認ポイント | 経営への影響 |
|---|---|---|---|
| 受注・見積 | 手持工事高月数 | 将来の完成工事高を確保できているか | 将来業績 |
| 施工 | SPI | 工事が計画どおり進んでいるか | 工期・原価 |
| 施工 | 原価超過率 | 予算原価を超えていないか | 完成工事原価率 |
| 施工 | 一人あたり完成工事高 | 人を効率よく使えているか | 収益性 |
| 竣工・引渡 | 完成工事原価率 | 原価が適正にコントロールされているか | 完成工事高総利益率 |
| 回収 | 未収入金回転日数 | 工事代金が滞留していないか | キャッシュフロー |
| 回収 | CCC | 運転資金を効率よく回せているか | 資金効率 |
財務諸表は過去の結果を映します。一方、これらのKPIは工事の進捗・利益・資金繰りを多方面から捉えるための指標で、将来の変化を早期に把握するのに役立ちます。
建設業におけるKPI管理の目的は、どの工事のどの段階でつまずいているかを早期に発見し、原価と資金繰りへの波及を断ち切ることです。
よくあるご質問
1. 建設業で最も重要なKPIは何ですか?
SPIと未収入金回転日数です。
SPIは施工の遅れを、未収入金回転日数は完成工事の代金の滞留を示してくれます。
2. なぜ工事の遅れが原価の悪化につながるのですか?
工期が延びると、残業・外注費・現場経費が増えます。
さらに、突貫工事で品質が不安定になり、手直しが増えることで原価が膨らみます。
3. 未収入金回転日数を短縮するには、どうすればよいですか?
発注者の契約条件に左右されますが、検収の前倒し・請求プロセスの標準化・書類不備の削減で短縮できます。
自社平均より15日超になったら要注意です。
4. 原価超過は早期に見つけられますか?
可能です。
予算原価と実際原価を週次で突き合わせることで、5%に達する前の段階で異常を検知できます。
5%を超えたら要注意、10%を超えると採算が崩れている可能性が高いです。
5. 工事別管理と全社管理はどちらを優先すべきですか?
両方必要ですが、優先すべきは工事別管理です。
全社管理は、複数工事の結果を束ねて経営判断につなげるためのものです。
次回予告
【財務インサイト|業界別KPI解説シリーズ Vol. 4】