

財務インサイト|業界別KPI解説シリーズ Vol. 7
結論から:
不動産でまず確認したいのは、「稼働率」と「NOI (純営業収益)」の2つです。
賃料収入が大きく見えても、空室が増えれば収入は落ち、管理費や修繕費がかさめば手元には残りません。
稼働率は空室の増減という入口の変化を映し、NOIは運営費用を差し引いた後に物件が生み出す収益力を示します。
借入がある物件では、NOIの先にDSCR (借入返済余裕率) も確認します。「賃料収入」ではなく「NOI」で物件を見ることが、不動産経営を理解する第一歩です。
なぜ「賃料収入」だけでは、物件の実力が見えないのか
不動産賃貸業の収益構造は、「物件を保有し、テナントに貸し、賃料を受け取る」という単純な構造に見えます。
しかし実際には、同じ賃料収入でも空室率や運営コストの違いによって、手元に残る利益は大きく変わります。
満室に近い物件でも管理コストが高ければ利益は薄く、逆に稼働率がやや低くても運営効率が良ければしっかり利益を残せることもあります。
さらに不動産投資では借入金を活用するケースが多く、物件の収益力が十分でも、借入返済負担が大きければキャッシュフローは厳しくなります。そのため、NOIだけでなく、借入返済後の資金余力を示すDSCR (借入返済余裕率) も併せて確認する必要があります。
賃料収入という表面上の数字だけではなく、稼働率・運営費率・NOI・DSCRといった収益性とキャッシュフローの両面を捉えるKPIを継続的にモニタリングすることが欠かせません。
不動産賃貸経営のライフサイクルとKPIの構造
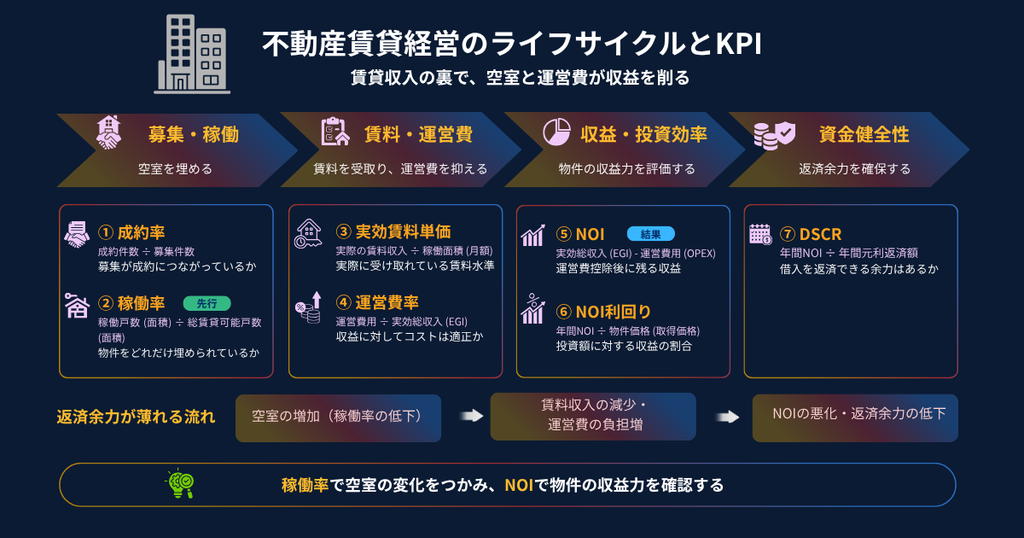
不動産賃貸業の収益は、「募集・稼働 ➜ 賃料・運営費 ➜ 収益・投資効率 ➜ 資金健全性」という流れで積み上がります。
前の段階でつまずくと、次の段階に影響します。ですから、個別のKPIではなく、この流れ全体でボトルネックを見つけることが、不動産経営管理のポイントです。
空室の増加 (稼働率の低下) ➜ 賃料収入の減少・運営費の負担増 ➜ NOIの悪化・返済余力の低下
不動産業界の重要KPI 7選
| フェーズ | KPI | 計算式 | 見るポイント ※ |
|---|---|---|---|
| 募集・稼働 | 成約率 | 成約件数 ÷ 募集件数 | 立地・物件タイプにより大きく異なる |
| 募集・稼働 | 稼働率 (空室率) | 稼働戸数 (面積) ÷ 総賃貸可能戸数 (面積) | 類似物件、過去実績と比較 |
| 賃料・運営費 | 実効賃料単価 | 実際の賃料収入 ÷ 稼働面積 (月額) | フリーレント・値引き控除後で確認 |
| 賃料・運営費 | 運営費率 (OPEX比率) | 運営費用 (OPEX) ÷ 実効総収入 (EGI) | 一般的に20〜30%程度 |
| 収益・投資効率 | NOI (純営業収益) | 実効総収入 (EGI) − 運営費用 (OPEX) | 前年比・計画比で評価 |
| 収益・投資効率 | NOI利回り | 年間NOI ÷ 物件価格 (取得価格) | 類似物件と比較 |
| 資金健全性 | DSCR (借入返済余裕率) | 年間NOI ÷ 年間元利返済額 | 1.0倍未満は返済金不足。 融資では1.2〜1.3倍以上が目安。 |
① 成約率|募集はどれだけ収益につながっているか
成約率 = 成約件数 ÷ 募集件数募集活動がどれだけ契約につながっているかを見る指標です。
成約率が低い場合は、賃料が周辺相場と乖離している、物件情報の見せ方に課題がある、仲介チャネルが十分に機能していないなどが考えられます。
前月・前年・計画との比較や、エリア・物件タイプ別の比較によって原因を探ります。
② 稼働率 (空室率) |「箱」をどれだけ埋められているか
稼働率 = 稼働戸数 (面積) ÷ 総賃貸可能戸数 (面積)
空室率 = 1 − 稼働率
稼働率は不動産賃貸業の最も基本的な指標です。
空室があっても固定費や借入返済は発生し続けるため、稼働率の低下は収益悪化に直結します。
ただし稼働率が高くても入退去が頻繁であれば、原状回復費用や募集コストが増え、実質的な収益性が低下することがあります。入退去件数や平均入居期間も併せて確認することが重要です。
③ 実効賃料単価|実際に受け取れている賃料水準
実効賃料単価 (月額) = 実際の賃料収入 ÷ 稼働面積
一戸当たり実効賃料 = 実際の賃料収入 ÷ 稼働戸数
募集賃料 (表示上の賃料) と、フリーレントや値引きを反映した実効賃料は異なります。
競争が激しいエリアでは、表面上の賃料を維持しつつ実質的に値引きで成約させるケースが多く、表面賃料だけを見ていると収益力を見誤る可能性があります。
④ 運営費率 (OPEX比率) |収益に対してコストは適正か
運営費率 = 運営費用 (OPEX) ÷ 実効総収入 (EGI)
実効総収入 (EGI) = 満室想定賃料 − 空室損失 + その他収入
物件が生み出す収入に対して、どれだけ運営コストが発生しているかを見る指標です。
築年数が経過するほど修繕費が増え、運営費率は上昇しやすくなります。相場と比べて高い場合は、管理体制や物件管理運営委託会社の見直しによって改善できる余地があることも少なくありません。
なお、大規模修繕などの資本的支出 (CAPEX) はNOIに含めず、NOIの後のキャッシュフローで考慮するのが一般的です。
⑤ NOI|不動産投資の評価軸となる指標
NOI = 実効総収入 (EGI) − 運営費用 (OPEX)NOI (Net Operating Income / 純営業収益) は、物件の収益力を評価する重要な指標です。NOI利回りやDSCRなど、主要な投資・融資指標の基礎となります。
減価償却費や借入金利息などを差し引く前の、物件そのものが生み出す営業上の収益力を示す点がポイントです。
⑥ NOI利回り|投資額に対してどれだけ稼げているか
NOI利回り = 年間NOI ÷ 物件価格 (取得価格)物件の投資効率を示す代表的な指標です。同じNOIでも取得価格が高ければ利回りは下がり、割安に取得できれば利回りは上がります。
エリア、用途、築年数、物件価格、将来の収益見通しなどによって水準は大きく異なるため、単独の数値だけで判断するのではなく、類似物件の取引事例や市場水準と比較することが重要です。
⑦ DSCR|借入を返済できる余力はあるか
DSCR = 年間NOI ÷ 年間元利返済額DSCR (Debt Service Coverage Ratio / 借入返済余裕率) は、NOIが年間の借入返済額 (元金+利息) の何倍あるかを示す指標です。
1.0を下回ると、NOIだけでは返済額を賄えない状態を意味し、融資審査や融資後の財務管理でも用いられる重要な指標です。
警戒シグナル:KPIの変化から見る経営リスク
| KPI | 警戒シグナル | 経営上のリスク | 最初の対応 |
|---|---|---|---|
| 成約率 | 前年同期比で2か月連続減少 | 募集条件のミスマッチ | 賃料を周辺相場と比較、物件の見せ方、仲介チャネルを見直す |
| 稼働率 | 継続的に85%未満 | 賃料収入の減少、NOIの悪化 | 賃料設定・仲介チャネル・物件訴求力の見直し |
| 実効賃料単価 | 表面賃料との乖離拡大 | 賃料水準の実質的な劣化 | 競合物件比較、設備更新の検討 |
| 運営費率 | 30%超 (相場対比で高い) | NOIを圧迫 | 管理体制・管理会社・修繕計画の精査 |
| NOI | 前年同期比で3か月連続減少 | 返済余力、物件評価の低下 | 稼働率、実効賃料、運営費率で分解して要因を解明 |
| NOI利回り | 取得時の想定を継続的に下回る | 投資採算の悪化 | 賃料改定、バリューアップ投資の検討 |
| DSCR | 1.2倍未満 | 借入返済余力の低下 | 借入条件の見直し、キャッシュフローの改善 |
KPIレビューの進め方
Step 1:結果を見る
稼働率・実効賃料単価・NOIを前月・前年・計画と比較し、今月の着地を把握します。
Step 2:原因を探る
稼働率の変動を「新規契約」「解約」「成約率」に分解し、収益変化が集客要因なのか、賃料設定要因なのかを切り分けます。
Step 3:収益性と資金を見る
運営費率でコスト構造を確認し、NOI利回り・DSCRで投資効率と資金健全性を評価します。
Step 4:アクションを決める
賃料戦略、管理体制の見直し、借入条件の再交渉など、「誰が、何を、いつまでに」を明確にします。
まとめ
不動産業界のKPIは、「稼働率を確保し、コストを適正化し、NOIを最大化する」という一本の流れの中でつながっています。
賃料収入という結果指標だけでは、空室による収入減少、運営コストの増加、借入返済負担の重さといった構造的な問題を見逃してしまいます。稼働率・運営費率・NOI・DSCRを併せて確認することで、物件の収益性と資金余力を立体的に把握できます。
本記事で紹介した7つのKPIを整理すると次の通りです。
| フェーズ | KPI | 主な確認ポイント | 経営への影響 |
|---|---|---|---|
| 募集・稼働 | 成約率 | 募集が成約につながっているか | 集客効率 |
| 募集・稼働 | 稼働率 (空室率) | 物件をどれだけ埋められているか | 収益の土台 |
| 賃料・運営費 | 実効賃料単価 | 実際に受け取れている賃料水準はどうか | 収益構造 |
| 賃料・運営費 | 運営費率 | 収益に対してコストは適正か | 収益性 |
| 収益・投資効率 | NOI | 運営費控除後に利益が残っているか | 投資評価の起点 |
| 収益・投資効率 | NOI利回り | 投資額に対して稼げているか | 資産価値・売却判断 |
| 資金健全性 | DSCR | 借入を返済できる余力はあるか | 資金繰り・融資継続性 |
不動産賃貸におけるKPI管理の目的は、稼働率、運営費、借入返済の3方向から物件ごとの収益力と資金余力を把握し、優先的に手を打つ物件を見極めることです。
よくあるご質問
1. 不動産業界で最も重要なKPIは何ですか?
稼働率とNOIです。
稼働率は空室の増減という入口の変化を示す先行指標であり、NOIは運営費控除後の物件の収益力を示す結果指標です。
2. 稼働率と空室率の違いは何ですか?
稼働率は「賃貸可能な戸数・面積のうち、実際に貸し出せている割合」、空室率はその逆で「貸し出せていない割合」です。稼働率+空室率=100%の関係にあります。
3. NOI利回りの目安はどのくらいですか?
エリア、用途、築年数、物件価格、将来の収益見通しによって大きく異なります。単独の数値ではなく、類似物件の取引事例や市場水準、取得時の想定利回りなどと比較することが重要です。
4. DSCRとは何ですか?なぜ重要なのですか?
DSCRはNOIが年間の借入元利返済額の何倍あるかを示す指標です。1.0を下回ると返済額を賄えない状態を意味します。融資審査や財務管理で用いられる重要指標で、基準値は金融機関や案件によって異なります。
5. 賃料収入とNOIは何が違うのですか?
賃料収入はテナントから受け取る収入そのもの、NOIはそこから運営費用を差し引いた後に残る利益です。空室率や運営費用の違いによってNOIは大きく変わるため、物件の収益力を評価する際はNOIで比較することが重要です。
次回予告
【財務インサイト|業界別KPI解説シリーズ Vol. 8】